Κουμπαράς για παιδιά: Ενίσχυση έως €1.200 το χρόνο – Πού θα επενδύονται τα χρήματα
Οι γονείς θα καλούνται να επιλέξουν ανάμεσα σε τέσσερις στρατηγικές, ανάλογα με το επίπεδο κινδύνου που επιθυμούν να αναλάβουν
Snapshot
- Ο Ατομικός Επενδυτικός Λογαριασμός Ανηλίκων (ΑΕΛΑ) θα ενεργοποιηθεί το 2027 και θα υποστηρίζει μακροχρόνια αποταμίευση για παιδιά με κρατική συμμετοχή έως 1.200 ευρώ ετησίως.
- Οι γονείς μπορούν να επιλέξουν μία από τέσσερις επενδυτικές στρατηγικές με διαφορετικό επίπεδο κινδύνου, ενώ τα κεφάλαια θα επενδύονται σε ομόλογα, μετοχές, αμοιβαία κεφάλαια και ETF, αποκλείοντας κρυπτονομίσματα και προϊόντα υψηλού κινδύνου.
- Οι εισφορές από γονείς, παππούδες ή άλλα φυσικά πρόσωπα δεν μπορούν να υπερβαίνουν τις 10.000 ευρώ ανά παιδί ετησίως και η κρατική συνεισφορά καταβάλλεται μηνιαία με ετήσια εκκαθάριση.
- Τα κεφάλαια του λογαριασμού δεν μπορούν να αναληφθούν πριν το 18ο έτος του παιδιού, εκτός από εξαιρετικές περιπτώσεις θανάτου ή σοβαρών προβλημάτων υγείας.
- Οι εισφορές και τα κέρδη από τον λογαριασμό είναι αφορολόγητα και δεν επηρεάζουν κοινωνικά ή φορολογικά κριτήρια του δικαιούχου.
Σε δημόσια διαβούλευση τέθηκε το νομοσχέδιο του υπουργείου Εθνικής Οικονομίας και Οικονομικών με τα μέτρα στήριξης που εξήγγειλε ο πρωθυπουργός Κυριάκος Μητσοτάκης από το βήμα της ΔΕΘ 2026.
Ανάμεσα σε άλλα, περιλαμβάνεται και ο νέος «κουμπαράς» για παιδιά, ή Ατομικός Επενδυτικός Λογαριασμός Ανηλίκων: Πρόκειται για έναν ειδικό επενδυτικό λογαριασμό μακροχρόνιας αποταμίευσης με σκοπό τη δημιουργία περιουσιακών στοιχείων για τους νέους, την ενίσχυση της μακροχρόνιας αποταμίευσης και την προώθηση της χρηματοοικονομικής παιδείας.
Ο ΑΕΛΑ, θα ενεργοποιηθεί το 2027, θα συνδυάζει ιδιωτικές αποταμιεύσεις και επενδύσεις σε χρηματοπιστωτικά προϊόντα, ενώ τα κεφάλαια θα παραμένουν, κατά κανόνα, δεσμευμένα μέχρι το παιδί να συμπληρώσει το 18ο έτος της ηλικίας του.
Παραδείγματα
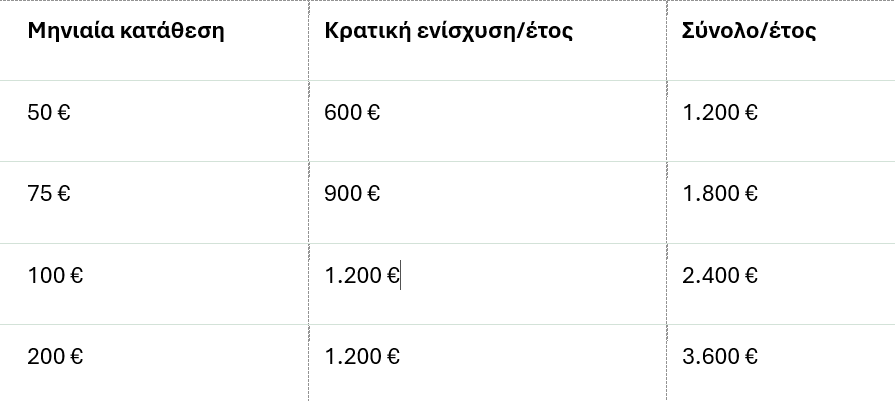
Στον λογαριασμό μπορούν να καταθέτουν χρήματα, γονείς, παππούδες, και άλλα φυσικά πρόσωπα με ανώτατο όριο τις 10.000 ευρώ το έτος για κάθε παιδί. Η κρατική συμμετοχή θα ισούται με το 100% των επιλέξιμων εισφορών, χωρίς να υπερβαίνει αρχικά τα 1.200 ευρώ τον χρόνο.
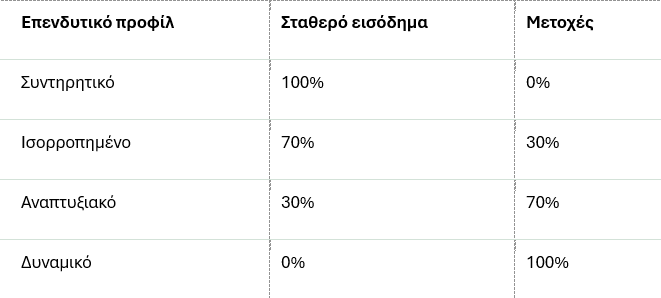
Οι γονείς θα καλούνται να επιλέξουν ανάμεσα σε τέσσερις στρατηγικές, ανάλογα με το επίπεδο κινδύνου που επιθυμούν να αναλάβουν.
Οι τοποθετήσεις θα μπορούν να πραγματοποιούνται σε ομόλογα, μετοχές, αμοιβαία κεφάλαια και ETF, ενώ θα αποκλείονται επενδύσεις σε κρυπτοστοιχεία και άλλα σύνθετα προϊόντα υψηλού κινδύνου.
Πώς λειτουργεί ο «κουμπαράς»:
- Για κάθε παιδί που γεννιέται στην Ελλάδα ή αποκτά δικαίωμα υπαγωγής στον λογαριασμό σύμφωνα με τις προϋποθέσεις του παρόντος Μέρους, ο ασκών τη γονική μέριμνα ή την επιμέλεια δύναται να ανοίξει έναν μοναδικό λογαριασμό.
- Η διαδικασία δημιουργίας του λογαριασμού ενεργοποιείται με αίτηση του ασκούντος τη γονική μέριμνα ή την επιμέλεια στον πάροχο εφόσον το παιδί δεν έχει συμπληρώσει το δεύτερο έτος της ηλικίας του κατά τον χρόνο της αίτησης.
- Οι ασκούντες τη γονική μέριμνα ή την επιμέλεια επιλέγουν ελεύθερα για τη διαχείριση του λογαριασμού έναν από τους παρόχους ή την αυτοδιαχείριση του λογαριασμού.
- Το ελληνικό δημόσιο καταβάλλει υπέρ κάθε δικαιούχου του λογαριασμού ποσό ίσο με το εκατό τοις εκατό (100%) των επιλέξιμων εισφορών που καταβάλλονται στον λογαριασμό, με μέγιστο ποσό χίλια διακόσια (1.200) ευρώ ανά ημερολογιακό έτος. Το μέγιστο ποσό αυξάνεται κατά ποσοστό δέκα τοις εκατό (10%) ανά πενταετία.
- Το συνολικό ποσό των εισφορών ανά λογαριασμό. δεν δύναται να υπερβαίνει τις δέκα χιλιάδες (10.000) ευρώ ανά ημερολογιακό έτος.
- Η κρατική συνεισφορά καταβάλλεται καταρχήν σε μηνιαία βάση για εισφορές έως εκατό (100) ευρώ ανά μήνα. Λαμβανομένου υπόψη ότι δύνανται να καταβάλλονται ποσά υψηλότερα σε ορισμένους μήνες και χαμηλότερα σε άλλους, πραγματοποιείται ετήσια εκκαθάριση για το σύνολο των εισφορών που καταβλήθηκαν έως την 31η Δεκεμβρίου του οικείου ημερολογιακού έτους.
- Τα κεφάλαια του λογαριασμού επενδύονται αποκλειστικά σε επιλέξιμα χρηματοπιστωτικά μέσα και επενδυτικά προϊόντα (ομόλογα, αμοιβαία κεφάλαια, μετοχές). Εξαιρούνται προϊόντα υψηλού κινδύνου και πολύπλοκων χρηματοοικονομικών προϊόντων.
- Η σύνθεση των επενδύσεων ενός λογαριασμού μπορεί να είναι συντηρητικού, ισορροπημένου, αναπτυξιακού ή δυναμικού προφίλ. Κάθε πάροχος οφείλει να διαθέτει τουλάχιστον ένα προϊόν ανά επενδυτικό προφίλ στο οποίο προβλέπεται μηχανισμός εγγύησης του κεφαλαίου. Η προεπιλεγμένη επενδυτική επιλογή, σε περίπτωση που οι ασκούντες τη γονική μέριμνα ή την επιμέλεια του δικαιούχου δεν επιλέξουν επενδυτική στρατηγική, αποτελεί επενδυτικό προϊόν μακροχρόνιου ορίζοντα, συντηρητικού προφίλ εγγυημένου κεφαλαίου.
- Πάροχοι υπηρεσιών ή προϊόντων του λογαριασμού. δύνανται να είναι πιστωτικά ιδρύματα, Επιχειρήσεις Παροχής Επενδυτικών Υπηρεσιών και ασφαλιστικές επιχειρήσεις. Ο δικαιούχος του λογαριασμού δύναται να μεταφέρει τον λογαριασμό του από έναν πάροχο σε άλλον χωρίς απώλεια των φορολογικών ευεργετημάτων ή άλλων δικαιωμάτων που συνδέονται με τον λογαριασμό.
- Τα κεφάλαια του λογαριασμού, ήτοι οι εισφορές, η κρατική συνεισφορά και οι επενδυτικές αποδόσεις, δεν επιτρέπεται να αναληφθούν πριν από τη συμπλήρωση του 18ου έτους της ηλικίας του δικαιούχου. Εξαιρούνται περιπτώσεις θανάτου του γονέα ή του τέκνου, καθώς και περιπτώσεις σοβαρών λόγων υγείας του δικαιούχου του λογαριασμού που χρήζουν χειρουργικής αντιμετώπισης, όπως αυτοί πιστοποιούνται από δημόσιο νοσοκομείο. Με τη συμπλήρωση του 18ου έτους της ηλικίας του δικαιούχου, ο λογαριασμού μετατρέπεται σε προσωπικό περιουσιακό του δικαίωμα.
- Οι εισφορές σε λογαριασμό είναι αφορολόγητες, δεν αποτελούν φορολογητέο εισόδημα για τον ανήλικο δικαιούχο ούτε λαμβάνονται υπόψη για τον υπολογισμό εισοδηματικών ή άλλων κριτηρίων κοινωνικών παροχών. Το εισόδημα από μερίσματα, τόκους και υπεραξία μεταβίβασης τίτλων στον λογαριασμό απαλλάσσεται από τον φόρο.