Με ρυθμούς «σπριντ» η αγορά αθλητικών στην Ελλάδα: Ανάπτυξη 16,3% στο οκτάμηνο 2026
η αξία πωλήσεων της οργανωμένης ελληνικής αγοράς αθλητικών ειδών για το οκτάμηνο Ιανουαρίου - Αυγούστου 2026 ανήλθε στα €344,6 εκατ.
Snapshot
- Η ελληνική αγορά αθλητικών ειδών σημείωσε αύξηση 16,3% σε αξία πωλήσεων στο οκτάμηνο Ιανουαρίου-Αυγούστου 2026, φτάνοντας τα €344,6 εκατ.
- Ο όγκος πωλήσεων σε τεμάχια αυξήθηκε κατά 33,8% και ο αριθμός παραγγελιών κατά 10,5%, δείχνοντας αυξημένη συχνότητα και όγκο αγορών.
- Τα παπούτσια αποτελούν το μεγαλύτερο τμήμα της αγοράς (51% του τζίρου), ενώ η κατηγορία αξεσουάρ και εξοπλισμού αναπτύσσεται ταχύτερα με αύξηση 23,3%.
- Η τάση «athleisure», δηλαδή η αθλητική μόδα για καθημερινή χρήση, κυριαρχεί στις πωλήσεις έναντι των προϊόντων αποκλειστικά για αθλητική δραστηριότητα.
- Ο Απρίλιος και ο Ιούλιος είναι οι πιο δυναμικοί μήνες για τις πωλήσεις, με το Σάββατο στις 13:00 να αποτελεί την κορυφαία ώρα και ημέρα αγορών.
Με ταχύτητες που παραπέμπουν σε «σπριντ» παρά σε μαραθώνιο, τρέχει η αγορά αθλητικών ειδών με τους Έλληνες καταναλωτές, αλλά και τους τουρίστες να αγοράζουν συνεχώς περισσότερα προϊόντα με μεγαλύτερη συχνότητα.
Οι μήνες που αναδεικνύονται πρωταθλητές στην ενεργή ζήτηση είναι ο Απρίλιος και ο Ιούλιος, ενώ το καλάθι της μέσης αγοράς αυξάνεται συνεχώς και σπάνια αφορά σε αν μόνο προϊόν. Η «athleisure» τάση, δηλαδή η αθλητική μόδα για καθημερινή χρήση έχει την πρωτοκαθεδρία στις πωλήσεις σε σχέση με τις αγορές που αφορούν αποκλειστικά σε αθλητική δραστηριότητα
Έτσι η αξία πωλήσεων της οργανωμένης ελληνικής αγοράς αθλητικών ειδών για το οκτάμηνο Ιανουαρίου - Αυγούστου 2026 ανήλθε στα €344,6 εκατ. σημειώνοντας αύξηση +16,3% σε σχέση με τα €296,4 εκατ. του αντίστοιχου διαστήματος του 2025. Παράλληλα, ο όγκος πωλήσεων σε τεμάχια αυξήθηκε κατά +33,8% (από 8,3 εκατ. σε 11,1 εκατ. τεμάχια) και ο αριθμός παραγγελιών κατά +10,5% (από 5,16 εκατ. σε 5,7 εκατ.). Η ταυτόχρονη ανάπτυξη και στους τρεις δείκτες - αξία, τεμάχια, παραγγελίες - αποτελεί χαρακτηριστικό μιας υγιούς, ζήτηση-κινούμενης ανάπτυξης, όπου ο καταναλωτής αγοράζει ενεργά: συχνότερα και περισσότερα.
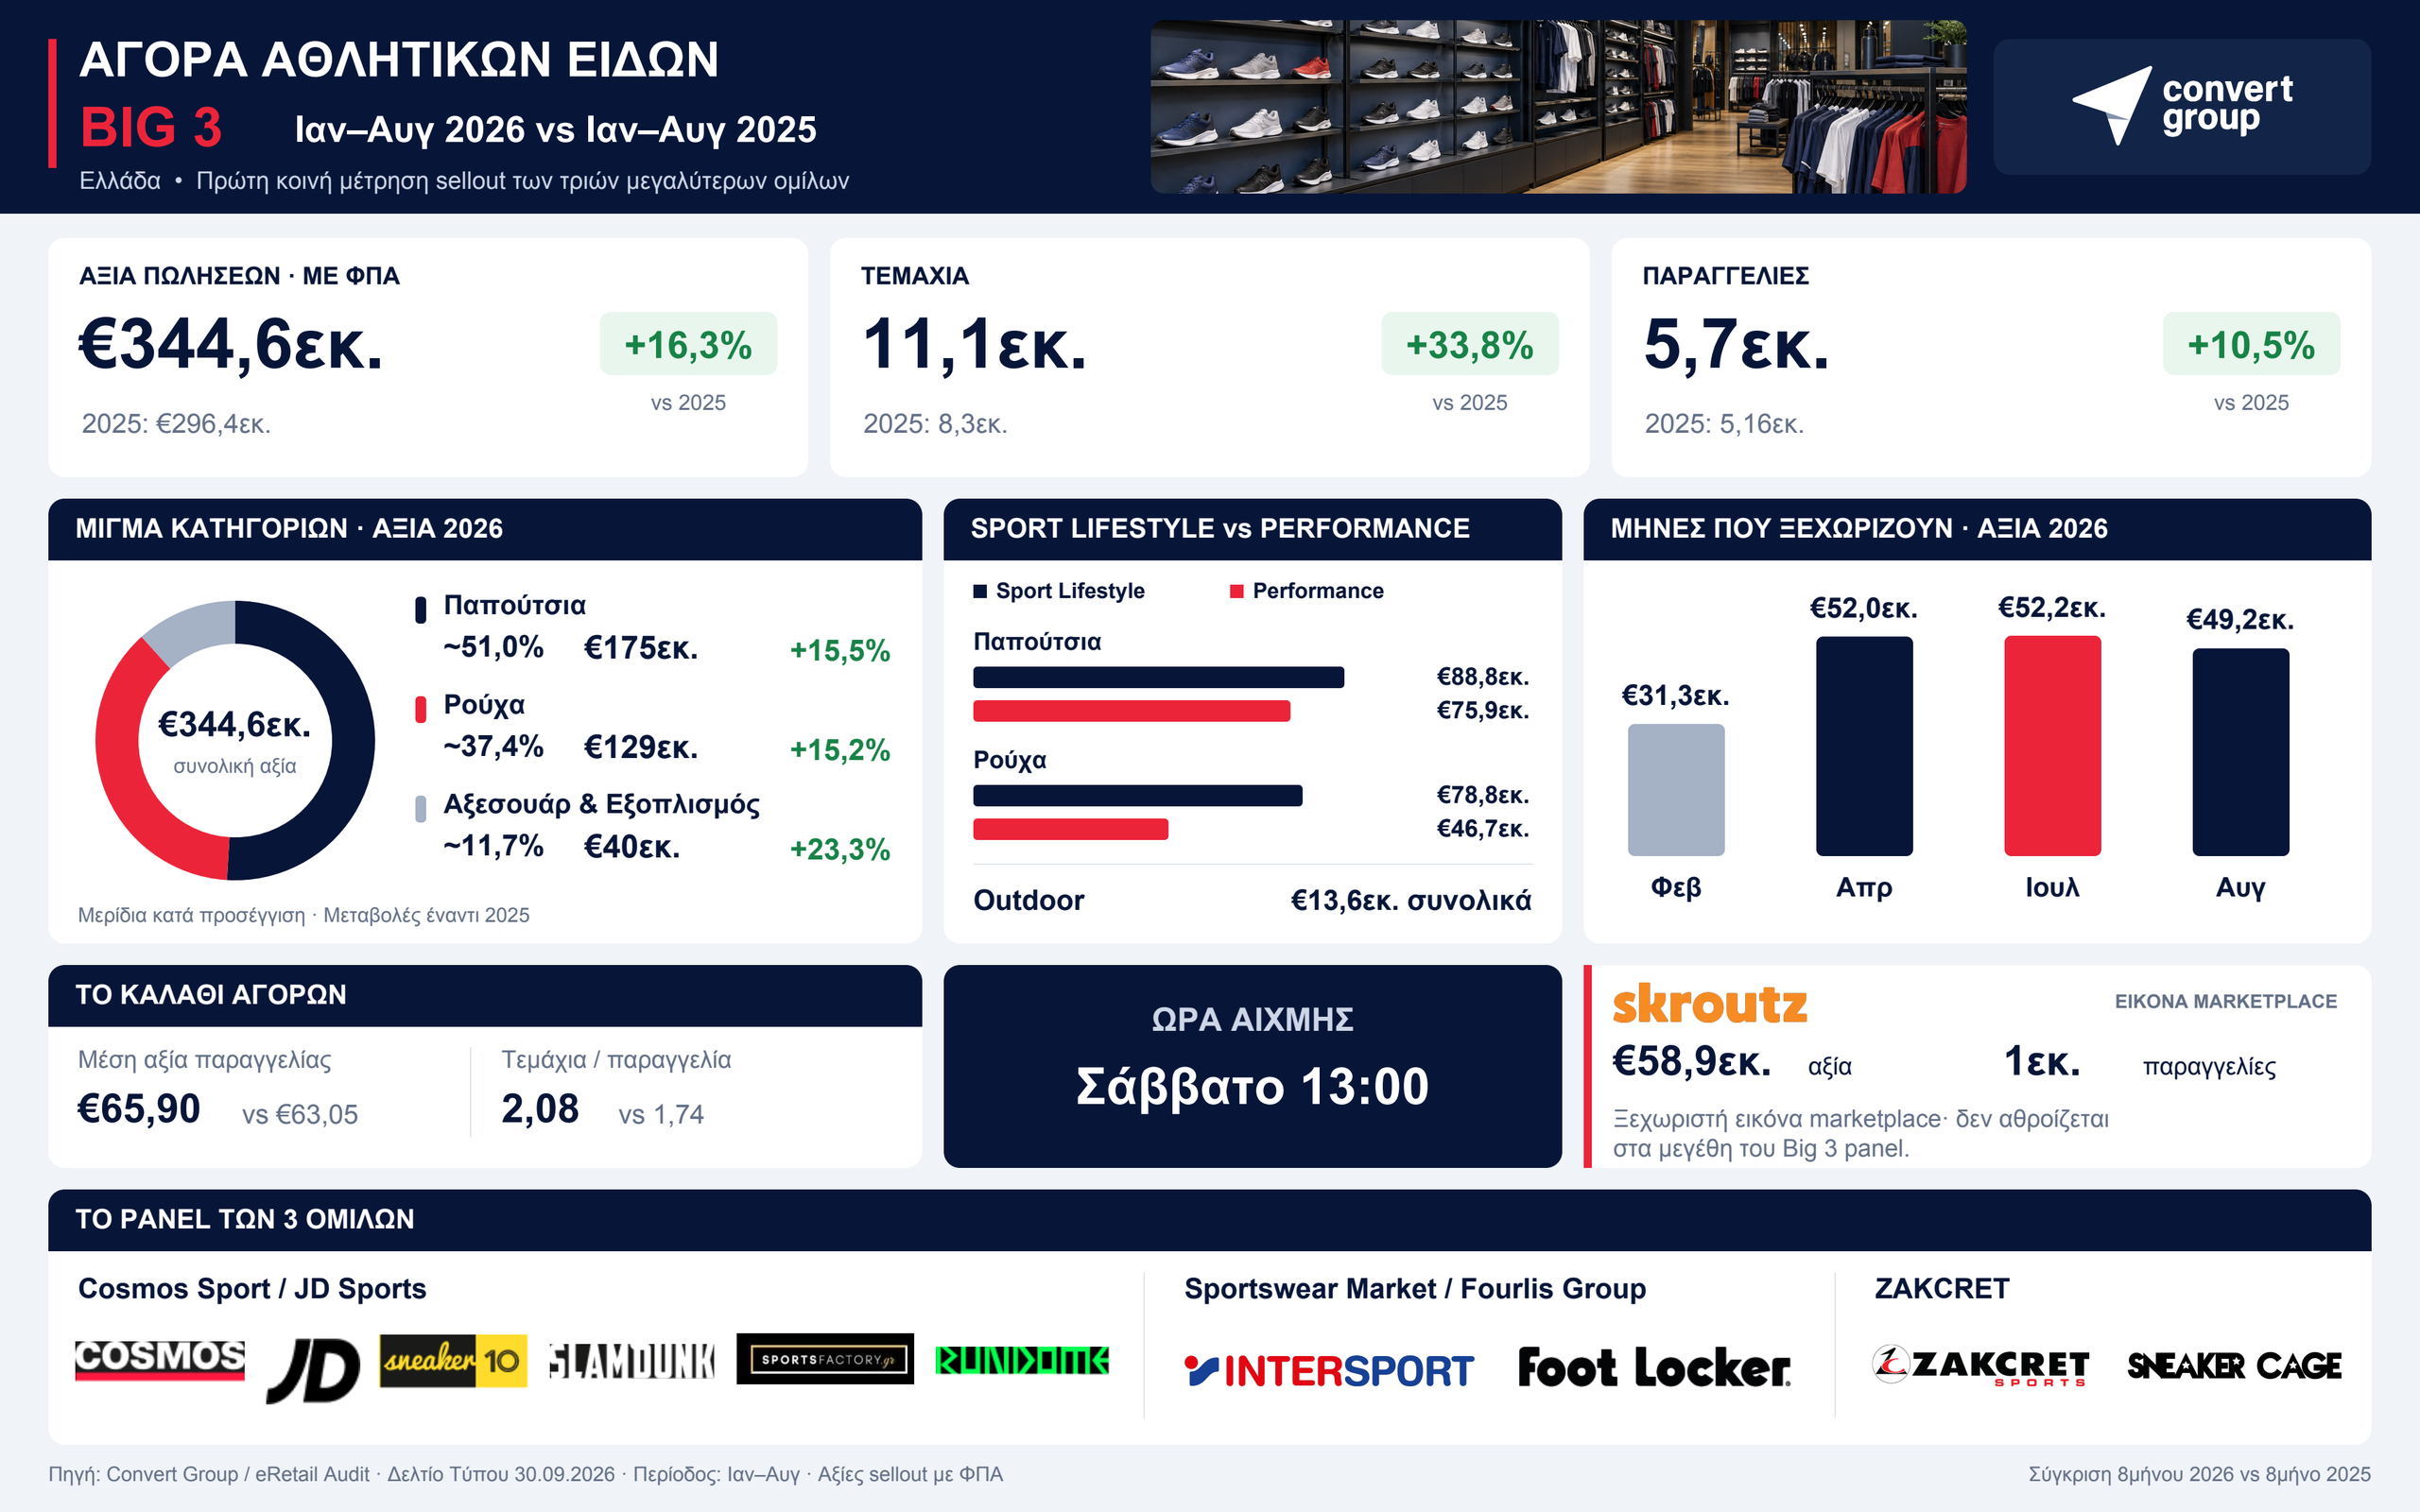
Πρόκειται για την πρώτη φορά που η ελληνική αγορά αθλητικών ειδών μετριέται μέσω συγκεντρωτικών στοιχείων sellout με κοινή πρωτοβουλία των τριών μεγαλύτερων εμπόρων του κλάδου: του ομίλου Cosmos Sport / JD Sports (όλα τα banners – Cosmos Sport, JD Sports, Sneaker10, Slamdunk, Sportsfactory, Rundome), του ομίλου Sportswear Market - Fourlis Group (INTERSPORT και Foot Locker) και της ZAKCRET (ZAKCRET Sports και Sneaker CAGE). Τα δεδομένα συγκεντρώνονται και αναλύονται σε καθημερινή βάση από τη Convert Group μέσω της πλατφόρμας eRetail Audit.
Απρίλιος και Ιούλιος οι δυνατότεροι μήνες
Η μηνιαία ανάλυση αναδεικνύει τον Απρίλιο (€52,0 εκατ.) και τον Ιούλιο (€52,2 εκατ.) ως τους πλέον δυναμικούς μήνες του οκταμήνου, ακολουθούμενους από τον Αύγουστο (€49,2 εκατ.). Ο Απρίλιος επωφελείται από την ανοιξιάτικη αγοραστική σεζόν (Πάσχα, επιστροφή στη σχολή, νέες συλλογές), ενώ Ιούλιος και Αύγουστος τροφοδοτούνται από καλοκαιρινές δραστηριότητες, εκπτώσεις και τουριστική δραστηριότητα. Ο Φεβρουάριος παρέμεινε ο ασθενέστερος μήνας (€31,3 εκατ.), διατηρώντας τον εποχιακό χαρακτήρα που παρατηρήθηκε και στο 2025.
Ένα από τα σημαντικότερα ευρήματα του οκταμήνου αφορά την ποιοτική εξέλιξη της μέσης αγοράς. Η μέση αξία παραγγελίας ανήλθε στα 65,90 ευρώ (έναντι €63,05 το αντίστοιχο διάστημα του 2025), ενώ ο μέσος αριθμός τεμαχίων ανά παραγγελία αυξήθηκε σημαντικά: από 1,74 σε 2,08 τεμάχια. Ο Έλληνας καταναλωτής αθλητικών ειδών σπάνια αγοράζει ένα μόνο προϊόν - αγοράζει ένα outfit, ένα σύνολο ή και τεμάχια εξοπλισμού. Η τάση αυτή ευθυγραμμίζει την ελληνική αγορά με τα πρότυπα ώριμων ευρωπαϊκών αγορών.
Sport Lifestyle η κινητήρια δύναμη
Η κατηγορία Παπούτσια παραμένει το μεγαλύτερο τμήμα της αγοράς και στο οκτάμηνο Ιανουαρίου - Αυγούστου 2026 (~51,0% του τζίρου, €175 εκατ., +15,5% σε ετήσια βάση), ακολουθούμενη από τα Ρούχα (~37,4%, €129 εκατ., +15,2%) και τα Αξεσουάρ & Εξοπλισμός (~11,7%, €40 εκατ., +23,3% - η ταχύτερα αναπτυσσόμενη κατηγορία του οκταμήνου, παρότι η μικρότερη σε μέγεθος).
Η υποκατηγορία Sport Lifestyle - αθλητική μόδα για καθημερινή χρήση - διατηρεί την πρωτοκαθεδρία της έναντι του καθαρού Performance τόσο στα υποδήματα (€88,8 εκατ. έναντι €75,9 εκατ.) όσο και στα ενδύματα (€78,8 εκατ. έναντι €46,7 εκατ.). Η «athleisure» τάση, που χαρακτηρίζει τις ώριμες αγορές της Δυτικής Ευρώπης, συνεχίζει να διαμορφώνει τα μοτίβα κατανάλωσης και στην Ελλάδα. Η κατηγορία Outdoor παραμένει σχετικά μικρή (€13,6 εκατ. συνολικά σε Παπούτσια και Ρούχα) σε σχέση με χώρες της Κεντρικής Ευρώπης.
Πότε ψωνίζει ο Έλληνας;
Η χρονική ανάλυση των πωλήσεων δείχνει ότι η κορυφαία ώρα και ημέρα αγορών είναι το Σάββατο στις 13:00. Το συγκεκριμένο peak αντανακλά τη συνήθεια του Έλληνα να συνδυάζει το Σαββατιάτικο shopping στα φυσικά καταστήματα με την επίσκεψη σε εμπορικά κέντρα και κεντρικούς εμπορικούς δρόμους, λίγο πριν το μεσημεριανό γεύμα αλλά και σε συνδυασμό με τις online αγορές. Αποτελεί χρήσιμη πληροφορία τόσο για τους εμπόρους (στελέχωση, προωθητικές ενέργειες, διαθεσιμότητα προϊόντος) όσο και για τους προμηθευτές.
Η Θέση του Skroutz στην Αγορά
Σύμφωνα με την Convert Group που διαχειρίζεται επίσης την παροχή δεδομένων του Skroutz στην αγορά, στο ίδιο διάστημα, το Skroutz κατέγραψε πωλήσεις αθλητικών ειδών συνολικής αξίας €58,9 εκατ., μέσα από σχεδόν 1 εκατ. παραγγελίες. Εκτιμάται ότι η πλειοψηφία αυτών των παραγγελιών κατευθύνεται στους υπόλοιπους εμπόρους αθλητικών ειδών, αναδεικνύοντας τη βαρύτητα της κατακερματισμένης αγοράς πέρα από τους «Big 3». Σύμφωνα με μια πρώτη εκτίμηση της Convert Group, οι υπόλοιποι έμποροι -περιλαμβανομένων των “monobrand” δικτύων, όπως τα φυσικά και online καταστήματα των adidas, Nike, Arena, Decathlon, κ.α.- ενδέχεται να αντιπροσωπεύουν συνολικά περίπου το 50% της αγοράς, με το άλλο μισό να αναλογεί στους Cosmos Sport-JD Sports, INTERSPORT-Foot Locker και ZAKCRET Sports–Sneaker CAGE.